

どんなニュース?簡単に言うと
2026年10月から社会保険における保険料調整制度がスタートします。
この制度の最大のメリットは、パートの給料の手取り額が増えること。
ただし、すべてのパートが対象になる制度ではないようです。
そこで今回は、もうすぐ始まる保険料調整制度の仕組みを見ていきましょう。
スポンサーリンク
どんなニュース?もう少し詳しく!
適用拡大の対象者を支援する「保険料調整制度」
今回のテーマは、2026(令和8)年10月から開始される保険料調整制度です。
それでは、この制度が導入されることになった経緯から見ていきましょう。
保険料調整制度の導入には、背景に社会保険の適用拡大が進んでいることがあります。
昨年(2025年)6月、5年に1度の大幅な年金制度改正が実施されました。
このときに決まった項目のひとつが、社会保険の適用拡大。
それまで複数回行われた適用拡大を、再び始めることが決定しました。
具体的には、以下のスケジュールで順次実施されます。
- 賃金要件の撤廃 … 2026(令和8)年10月1日~
- 企業規模要件の撤廃 … 2027(令和9)年10月1日~(4回に分けて実施)
- 個人事業所の適用対象の拡大 … 2029(令和11)年10月1日~
法改正の影響を被るのは、比較的規模の小さい会社やそこで働くパートタイマーです。
そのような会社・パートの経済的な負担を軽減するため、昨年の法改正では影響を緩和する支援策も同時に設けられています。
これが、今回説明する保険料調整制度です。
ここがポイント!適用拡大に対応する保険料調整制度
2026年10月から開始される保険料調整制度は、社会保険適用拡大の影響を被る企業・従業員の経済的負担を軽減するために設けられた措置である。
パート勤務の賃金要件はいよいよ撤廃に
それでは、保険料調整制度の説明に先立ち、社会保険適用拡大の最初の実施項目である賃金要件の撤廃について見ていきましょう。
2026(令和8)年9月現在、パートで働く人の厚生年金や健康保険は、次の要件をすべて満たしていると加入が義務付けられます。
- 企業規模要件 … 厚生年金の被保険者数が51人以上の企業に勤務すること
- 労働時間要件 … 週の所定労働時間が20時間以上であること
- 賃金要件 … 所定内賃金が月額8.8万円以上であること
- 雇用期間要件 … 2カ月を超える雇用の見込みがあること
- 学生除外要件 … 学生でないこと
3番目の「所定内賃金が月額8.8万円以上であること」が賃金要件です。
この要件は、2026(令和8)年10月に撤廃することが予定されています。
そうではありません。
確かに、賃金要件が撤廃されれば、社会保険の加入に際して給料の金額は問われません。
しかしながら、現状では労働時間要件を満たせば自動的に賃金要件も満たすため、給料が8.8万円未満のパートが社会保険への加入を求められることはありません。
そのとおりです。
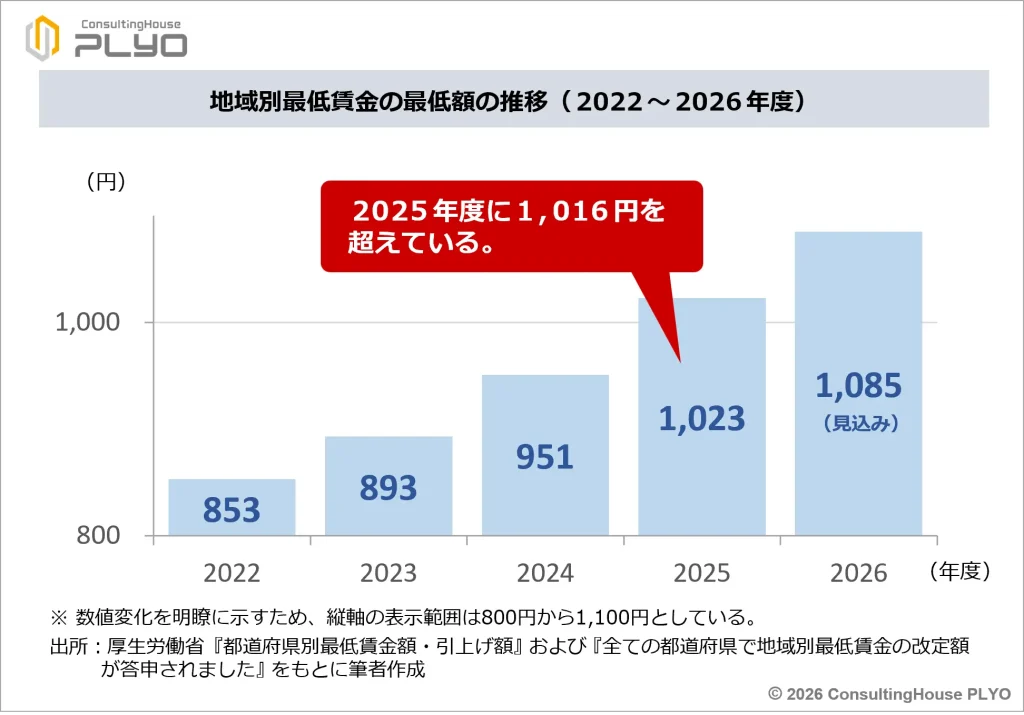
労働時間要件である「週20時間以上の勤務」で賃金要件の「月額8.8万円以上」を満たすには、パートの時給が1,016円以上であることが必要です。
厚生労働省の発表によると、日本の地域別最低賃金の最低額は2025(令和7)年度が1,023円。
この時点で1,016円を上回っています。
さらに、2026(令和8)年度の最低額は、1,085円になることが見込まれています。
 このような状況から労働時間要件だけあれば、わざわざ賃金要件を設ける必要はなくなったわけです。
ここがポイント!不要になった賃金要件
短時間労働者の社会保険加入要件のうち賃金要件は、2026年10月に撤廃予定である。労働時間要件を充足すれば賃金要件の基準も充足できることが、撤廃の要因とされている。
保険料調整制度は手取り減少を抑えられる
そうですね。
そのような問題に対応するため、適用拡大に合わせて設けられた仕組みが保険料調整制度です。
本来であれば、社会保険料は会社と従業員とが半分ずつ支払うのが原則です。
しかしながら、保険料調整制度を利用すると、両者の保険料負担割合を変更することが可能になります。
つまり、従業員が払うべき保険料の一部を、会社が肩代わりすることが認められるわけです。
たとえば、会社が7割負担、従業員は3割負担などとすることが可能です。
その結果、従業員の給料から引かれる社会保険料は少なくなり、手取り額は増加することになります。
実は、会社側が損をすることはありません。
もちろん、従業員の負担が軽くなる分だけ、会社側の負担は一時的には増加をします。
しかしながら、会社が肩代わりした保険料額は、3カ月後に日本年金機構から還付が行われます。
具体的には、会社が余計に負担した金額の分だけ、3カ月後に日本年金機構に支払う保険料が減額されます。
そのため、会社が支払う社会保険料額は、実質的には増加することがありません。
減りません。
確かに、従業員の社会保険料の支払いが減れば、年金額が少なくなるのが通常です。
しかしながら、この制度で従業員の社会保険料の支払いが少なくなった場合には、将来受け取る年金額は「通常どおりに保険料を負担した」として決定されます。
そのため、保険料調整制度を利用したことにより、年金の減額というデメリットが発生することもありません。
そのとおりです。
ここがポイント!会社・従業員の双方にメリット
保険料調整制度は従業員の保険料負担割合が軽減されるため、手取り額増加の効果がある。また、将来受給する年金が減額になることはなく、企業側の保険料負担も最終的には増加しない仕組みである。
給料10.5万円でパート勤務をすると
ここからは、具体的な事例を使って見ていきましょう。
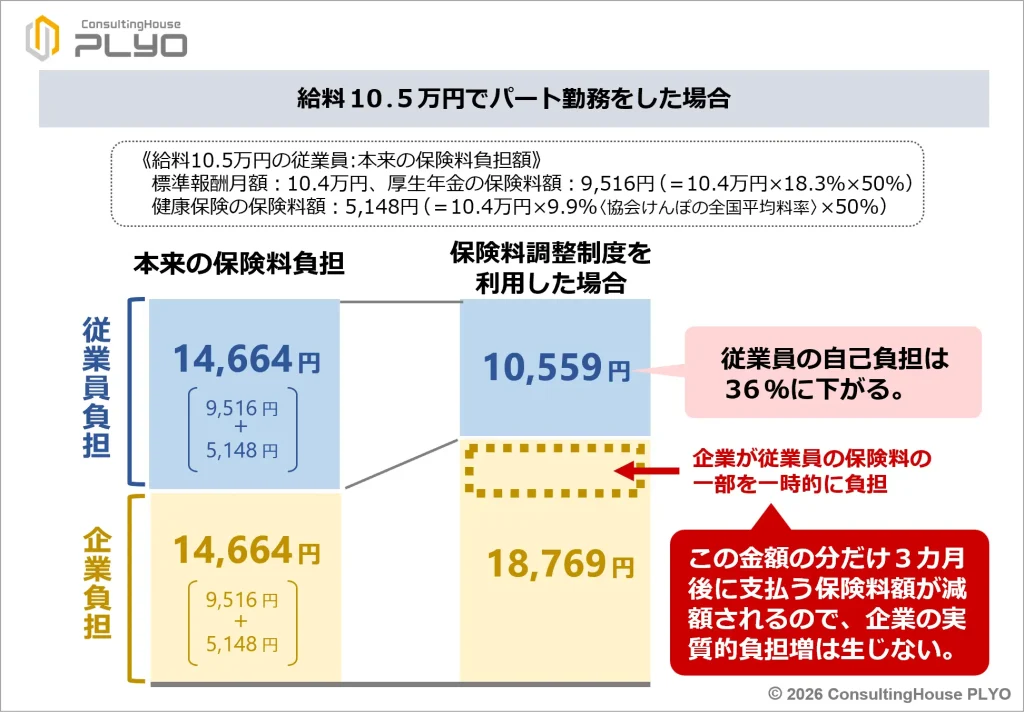
社会保険の適用が拡大され、新規に加入したパートのAさんがいるとします。
Aさんの給料は月額10.5万円。
標準報酬月額は10.4万円です。
このケースでは、通常であればAさんの保険料負担の月額は、次のようになります。
- 厚生年金:9,516円(=10.4万円×18.3%×50%)
- 健康保険:5,148円(=10.4万円×9.9%×50%)
※ 健康保険料率は協会けんぽの全国平均料率で計算。以下同じ。
合計で月14,664円。
その分、Aさんの給料の手取り額は減ってしまいます。
ところが、保険料調整制度を利用すると、Aさんの保険料負担割合を通常の50%から36%に減額することができます。
36%に下がったAさんの保険料負担の月額は、次のとおりです。
- 厚生年金:6,852円(≒10.4万円×18.3%×36%)
- 健康保険:3,707円(≒10.4万円×9.9%×36%)
合計で月10,559円。
本来の負担額14,664円よりも4,105円少なくなります。
1年間では49,260円の減額です。
一方、会社側の負担は本来の額よりも月に4,105円増え、18,769円です。
ただし、この金額の分だけ3カ月後に支払う保険料額が減額されるので、最終的な会社の負担は月14,664円のままで変わりません。
ここがポイント!給料10.5万円だと年に約5万円の保険料が軽減
給料10.5万円(標準報酬月額10.4万円)の場合、従業員の保険料負担割合は50%から36%に減額される。そのため、従業員の社会保険料負担は、月に4,105円、年に約5万円軽減される。
大手企業は保険料調整制度を使えない
残念ながら、トラの会社で保険料調整制度を利用できるかは分かりません。
この制度を利用できるのは、特定の条件を満たした企業に限定されているからです。
具体的には、2026(令和8)年10月から利用可能なのは、「厚生年金の被保険者数50人以下の企業」が自らの意思で2026年10月以降、短時間労働者を社会保険の加入対象とした場合のみです。
このような企業を任意特定適用事業所といいます。
たとえば、従業員数が30人の会社について考えてみましょう。
この会社は厚生年金の被保険者数が51人以上ではありませんから、通常であれば短時間労働者は社会保険の加入対象になりません。
それでも、会社が自ら「短時間労働者を社会保険に加入させたい」と申請をすれば、加入させることが可能です。
2026(令和8)年10月からは、このような場合にのみ保険料調整制度の利用が認められます。
そうですね。
「厚生年金の被保険者数51人以上の企業」の場合には、2026(令和8)年10月以降に短時間労働者を雇ったとしても、この制度の利用は認められません。
つまり、パートがすでに社会保険の加入対象になっている多くの会社では、保険料調整制度を使えないわけです。
また、1年後の2027(令和9)年10月以降は、上記に加えて社会保険の適用拡大に関する法改正で「短時間労働者が新たに社会保険の加入対象になる企業」が順次、本制度の利用対象とされます。
以上をまとめると、次のとおりです。
■ 保険料調整制度を利用できる企業
- 2026(令和8)年10月~:2026年10月以降に任意特定適用事業所になった企業
- 2027(令和9)年10月~:上記に加え、厚生年金の被保険者数が36~50人の企業
- 2029(令和11)年10月~: 同 21~35人の企業
- 2032(令和14)年10月~: 同 11~20人の企業
- 2035(令和17)年10月~: 同 10人以下の企業
上記以外でこの制度が利用できる場合もなくはないのですが、非常に稀なケースになると思います。
ここがポイント!利用可能な企業は限定的
2026年10月から保険料調整制度を利用できるのは、2026年10月以降に任意特定適用事業所になった企業だけである。その後は、社会保険の適用拡大の対象企業が順次、制度の利用対象になる。
給料13万円未満のパートが対象
そうではありません。
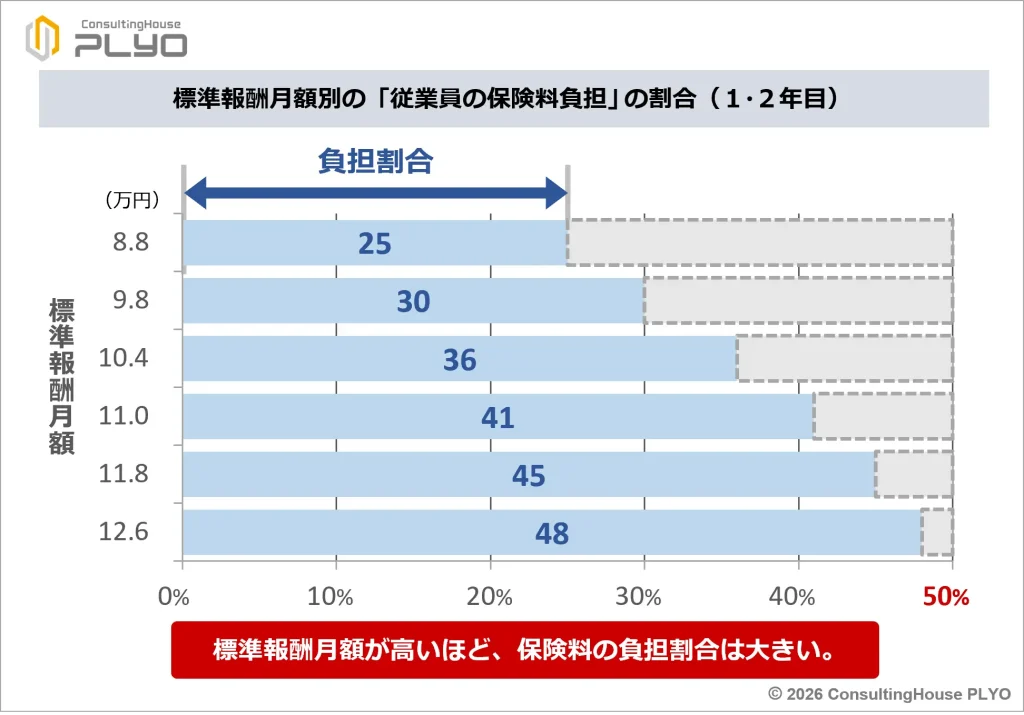
従業員が実際に負担する保険料の割合は、標準報酬月額の等級に応じた所定の割合を使用する必要があります。
たとえば、標準報酬月額が9.8万円のケースでは従業員負担は30%、10.4万円の場合は36%などと定められています。
具体的には、下図のとおりです。
そのとおりです。
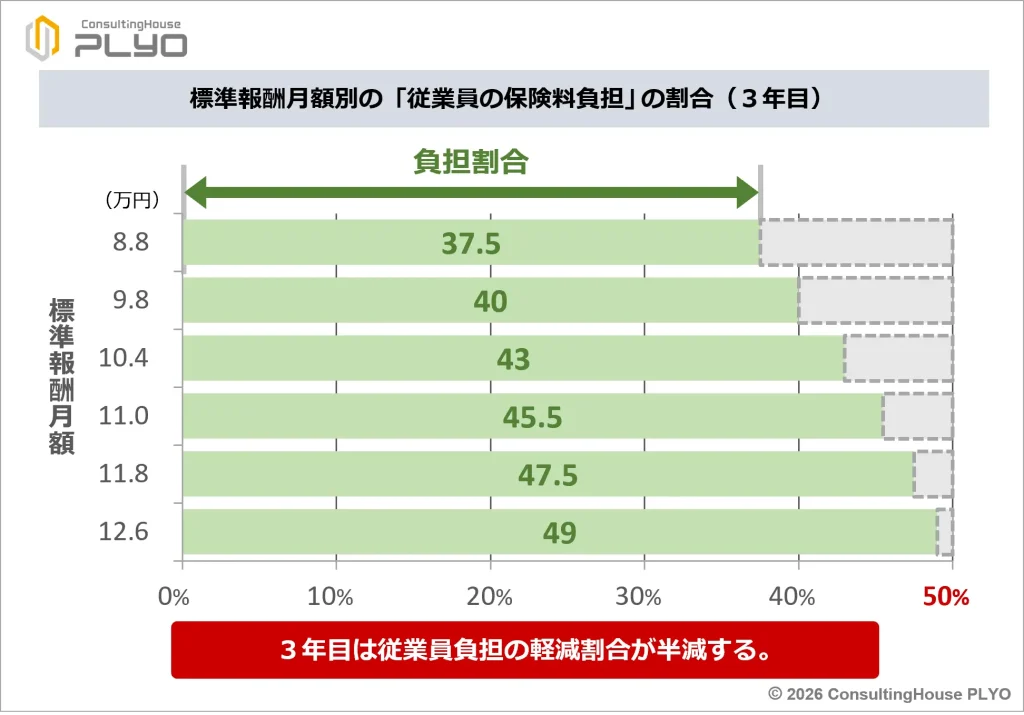
なお、この制度が利用できるのは3年間だけなのですが、制度利用3年目は従業員負担の軽減割合がそれまでの半分に減ってしまいます。
そのため、従業員が3年目に支払う保険料は、1・2年目よりも多くなります。
 また、この制度を利用できる従業員は、標準報酬月額12.6万円以下で社会保険に加入する短時間労働者に限定されています。
給料額にすると13万円未満です。
短時間労働者として会社に雇われても、給料が13万円以上の場合は保険料調整制度は使えません。
さらに、会社がこの制度を利用する場合には、条件に該当するすべての従業員を対象にする必要があります。
対象を一部の従業員に限定することは認められません。
まあ、そういうことです。
ここがポイント!標準報酬月額12.6万円以下が利用対象
従業員の保険料負担割合は、標準報酬月額の等級に応じてあらかじめ定められている。また、標準報酬月額12.6万円以下(給料13万円未満)で社会保険に加入する短時間労働者だけが制度の利用対象とされる。
従業員の保険料が安くなるのは最大3年間
はい、保険料調整制度は会社が利用を始めてから3年間のみの限定措置です。
そのため、会社が制度の利用を始めてからしばらくして入社した従業員の場合には、保険料が安くなる期間が3年間に満たなくなります。
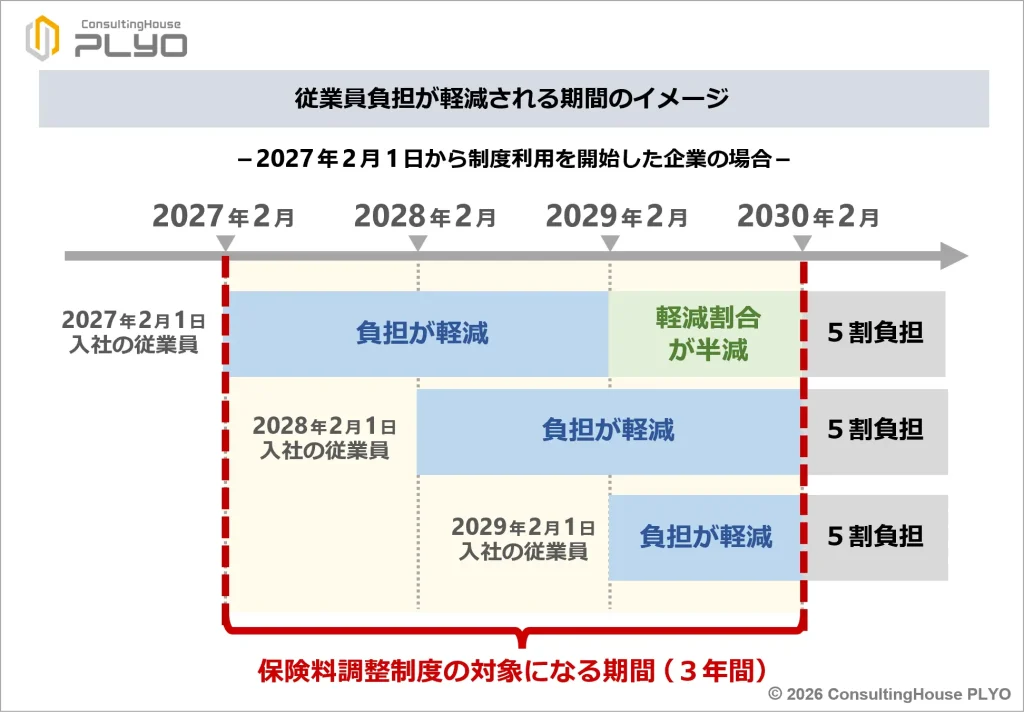
たとえば、2027(令和9)年2月1日から制度を利用する会社があるとします。
この場合、会社が制度を利用できるのは3年後の2030(令和12)年1月31日まで。
2027(令和9)年2月1日入社の従業員の場合は、保険料は3年間減額されます。
一方、1年後の2028(令和10)年2月1日入社の従業員は、保険料が軽減される期間は2030(令和12)年1月31日までの2年間のみとなります。
そのとおりです。
なお、保険料調整制度を利用したい場合には、会社がこの制度の対象になった日から2年以内に手続きをする必要があります。
また、一旦、制度の利用を開始したら、途中でやめることは認められていません。
ここがポイント!会社の利用開始から3年間の限定措置
企業が保険料調整制度を利用できるのは、利用開始から3年間である。そのため、企業が制度を利用し始めた後、しばらくしてから入社した従業員の場合には、3年間の保険料軽減を受けられない。
今回のニュースまとめ
今回は、2026年10月から開始される「保険料調整制度」について見てきました。
ポイントは次のとおりです。
- 2026年10月開始の保険料調整制度は、社会保険適用拡大の影響を被る企業・従業員の経済的負担の軽減措置である。
- 賃金要件は2026年10月に撤廃予定である。
- 保険料調整制度では、従業員の保険料負担割合が軽減される。年金も減額にならず、企業側の保険料負担も最終的には増加しない。
- 2026年10月から保険料調整制度を利用できるのは、2026年10月以降に任意特定適用事業所になった場合に限定される。その後は、適用拡大の対象企業が順次、利用対象となる。
- 従業員の保険料負担割合は、標準報酬月額の等級に応じて定められている。また、標準報酬月額12.6万円以下で社会保険に加入する短時間労働者だけが対象とされる。
- 保険料調整制度を利用できるのは、企業の利用開始から3年間である。
保険料調整制度を利用すると、従業員は保険料負担が下がった状態で社会保険加入を始められます。
年金が減ることもないので、将来的にも安心でしょう。
制度を導入している会社があれば、パート勤めを検討してもよいかもしれませんね。
出典・参考にした情報源
-

-
社会保険の加入対象の拡大について|厚生労働省
 www.mhlw.go.jp

-
-
保険料調整制度のご案内|日本年金機構
www.nenkin.go.jp

-
-
最低賃金に関するデータ・統計|厚生労働省
www.mhlw.go.jp

-
-
全ての都道府県で地域別最低賃金の改定額が答申されました|厚生労働省
全ての都道府県で地域別最低賃金の改定額が答申されました
www.mhlw.go.jp